拉卡拉分账适合O2O平台吗?线上线下全渠道分账
结论:非常适合。拉卡拉分账通是目前市面上少数能同时覆盖线上(小程序/APP/H5)和线下(POS/扫码/收银台)全渠道的分账产品,尤其适合到店、到家、团购并行运营的O2O本地生活平台。本文从O2O分账痛点、拉卡拉解决方案、三种场景方案、全渠道架构、真实案例、竞品对比、接入费用七个维度,完整解析拉卡拉分账在O2O场景的适配性。
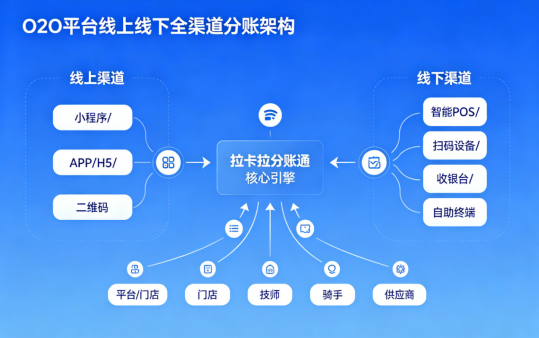
O2O平台线上线下全渠道分账架构图
1. O2O平台分账的五大核心痛点
O2O平台(本地生活、到家服务、连锁零售、社区团购等)的分账需求比纯电商复杂得多,主要面临以下五大痛点:
1.1 痛点一:线上线下两套收款,资金无法统一分账
O2O平台通常同时运营线上小程序/APP和线下门店POS/扫码收款。线上交易走微信/支付宝通道,线下交易走收单机构通道,两套体系互不打通。平台需要分别对账、分别分账,财务工作量翻倍,且容易出现错账漏账。更麻烦的是,线下门店的收入无法自动分给线上平台佣金,只能靠门店手动转账或财务人工核算。
1.2 痛点二:多方分账层级多,30%比例上限不够用
一笔O2O订单通常需要拆分给3-7个主体:平台运营方抽佣10-20%、线下门店分成70-85%、技师/服务人员提成10-30%、配送骑手费用5-15%、供货商货款、推广达人佣金、品牌方分成。微信/支付宝原生分账30%比例上限根本不够用——门店分成普遍超过70%,骑手配送费也可能超过30%。平台只能先收全款再人工转账,触碰二清红线。
1.3 痛点三:到店/到家/团购三种场景,分账触发时机不同
到店消费是用户到店核销后分账;到家服务是骑手配送完成、用户确认后分账;团购预售是用户预付、到店核销后才分账,未核销需退款。三种场景的资金托管周期、分账触发条件、退款回退逻辑完全不同。很多平台图省事用一套分账逻辑,结果出现"未服务先分账""退款后资金追不回"等严重问题。
1.4 痛点四:公私账户混合结算,骑手/技师对私提现难
O2O平台的分账接收方既有对公账户(门店、供应商、品牌方),也有对私个人账户(骑手、技师、推广员)。微信分账只能分到微信账户,支付宝分账只能分到支付宝账户,无法直接分到个人银行卡。平台只能先收到对公账户,再用代发工资或私户转账的方式发给个人,不仅效率低,还面临税务和合规风险。
1.5 痛点五:退款逆向清算复杂,人工回退效率极低
O2O订单退款率高(团购未核销退款、到家服务取消、到店消费退单),退款时需要把已经分给各方的资金按原比例扣回。如果分账系统不支持自动回退,财务需要逐笔联系门店、骑手、供应商退款,一笔退款可能耗时数天,还经常出现对方不愿退回的情况。
2. 拉卡拉分账通如何解决O2O痛点
2.1 能力一:线上线下全渠道统一收款,一套规则自动分账
拉卡拉分账通支持线上线下全场景支付:
• 线上渠道:公众号/小程序支付、APP内支付、H5页面收款、二维码收款、JSAPI支付
• 线下渠道:智能POS刷卡、扫码设备收款、收银系统对接、自助终端收款、刷脸支付
所有渠道的交易统一进入拉卡拉备付金账户,按同一套分账规则自动拆分。线上订单自动分给平台和门店,线下POS收款也自动扣除平台佣金后分给门店。财务只需在拉卡拉商户后台查看一份统一对账单,无需分别对账。
2.2 能力二:突破30%上限,0.01%-99.99%自由比例,最多50方同时分账
拉卡拉分账通不受微信/支付宝30%比例限制,单笔交易最多支持50个接收方同时分账,比例范围0.01%-99.99%。O2O平台可以一次性把资金分给:平台佣金15%、门店70%、技师10%、骑手5%,完全满足多方高分润场景。支持按金额(CalType=0)和按比例(CalType=1)两种分账方式,也支持混合分账(部分方按固定金额、部分方按比例)。
2.3 能力三:延迟分账+履约触发,适配三种场景
拉卡拉分账通支持"支付后延迟分账"模式:用户付款后资金先冻结在备付金账户,平台调用分账接口时才实际拆分。这完美适配O2O三种场景:
• 到店消费:用户付款→资金冻结→到店核销后调用分账→各方到账
• 到家服务:用户下单付款→资金冻结→骑手配送完成、用户确认→调用分账
• 团购预售:用户预付→资金冻结→到店核销→调用分账;未核销→直接退款,无需回退
延迟分账的最长期限可配置,未分账资金始终在央行备付金账户,平台不触碰,合规安全。
2.4 能力四:对公对私均可结算,直接到银行卡
拉卡拉分账通支持分账到对公账户和对私个人账户,资金直接进入接收方银行卡,无需经过微信/支付宝中间账户。
• 对公结算:门店、供应商、品牌方等企业主体,分账资金直接进入对公银行账户,T+1工作日到账,提供电子回单
• 对私结算:骑手、技师、推广员等个人,分账资金直接进入个人储蓄卡,D0实时到账(7:00-23:00),支持批量结算
平台无需再用私户转账或代发工资,所有分账流水可追溯,满足税务和审计要求。
2.5 能力五:分账撤销+回退,自动化逆向清算
拉卡拉分账通提供完整的退款逆向清算能力:
• 分账撤销:当日分账可全额撤销,资金原路退回,适用于当天发现错账或用户取消订单
• 分账回退:隔日分账支持部分回退,最长180日内可操作,系统自动从接收方账户扣回对应金额
• 原路退款:未分账的冻结资金可直接原路退回用户支付账户,无需走分账回退
O2O平台的退款场景可实现自动化处理:团购未核销直接原路退款,已核销订单调用分账回退自动从门店和骑手账户扣回,财务无需人工干预。
2.6 能力六:业财一体化,自动对账+电子回单
拉卡拉分账通提供完整的对账和凭证体系:
• 商户对账单:按日/按月生成,包含每笔交易的分账明细
• 机构对账文件:供平台财务系统自动导入对账
• 电子回单:每笔分账提供可下载的电子回单,满足财务入账和审计要求
• 分账流水查询:支持按订单号、接收方、时间范围查询逐笔分账记录
某连锁零售品牌接入后,财务团队从8人减至3人,月度对账时间从7天减至1天。
3. O2O三种场景分账方案详解
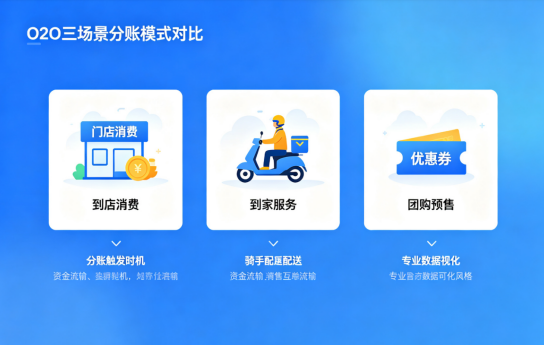
O2O三场景分账模式对比:到店消费/到家服务/团购预售
3.1 场景一:到店消费(餐饮、美容、健身、零售)
业务流程:用户在小程序下单/到店扫码付款→到店核销/消费→平台与门店分账
分账方案:
• 用户付款后资金进入拉卡拉备付金账户冻结
• 门店核销后,平台调用分账接口
• 典型分账比例:平台抽佣10-15%、门店分成80-85%、推广员佣金5%(如有)
• 门店资金T+1到对公账户,推广员佣金D0到个人储蓄卡
• 用户退单:当日撤销分账,隔日调用回退
拉卡拉优势:线下POS和线上小程序统一分账规则,门店用拉卡拉POS收款自动扣除平台佣金,无需门店手动转账。
3.2 场景二:到家服务(外卖、家政、维修、跑腿)
业务流程:用户APP下单付款→骑手/技师接单服务→配送/服务完成→多方分账
分账方案:
• 用户下单后资金冻结,不立即分账
• 骑手配送完成/技师服务结束,平台确认履约后调用分账
• 典型分账:商家货款60-70%、骑手配送费5-15%、平台佣金10-20%、活动补贴(平台承担)
• 骑手配送费D0实时到个人储蓄卡,商家货款T+1到对公账户
• 订单取消:未配送直接原路退款;已配送部分完成则按实际履约金额分账
拉卡拉优势:支持对私个人实时到账,骑手每单完成后3-10秒即可收到配送费,提升骑手积极性。公私账户混合结算一套系统搞定。
3.3 场景三:团购预售(本地生活团购、社区团购、预售卡券)
业务流程:用户线上预付购买团购券→有效期内到店核销→核销后分账;未核销到期退款
分账方案:
• 用户预付后资金长期冻结(可配置30-180天)
• 用户到店核销后,平台调用分账接口拆分资金
• 典型分账:平台佣金5-10%、门店分成85-90%、达人推广佣金5%
• 未核销订单:到期自动原路退款,无需分账和回退
• 已核销后退单:调用分账回退,从门店和达人账户扣回
拉卡拉优势:延迟分账期限灵活配置,资金全程在备付金账户不落地,彻底规避"预收资金被挪用"的合规风险。未核销自动退款机制减少人工操作。
4. 线上线下全渠道分账架构详解
4.1 统一支付层
拉卡拉作为统一支付网关,聚合微信支付、支付宝、银联云闪付、数字人民币等多种支付方式,线上线下共用同一套商户号和分账规则。平台只需对接拉卡拉一套API,无需分别对接微信、支付宝、收单机构。
4.2 资金清分层
所有交易资金100%进入拉卡拉央行备付金账户(存管银行:建设银行/工商银行等),平台不触碰资金。拉卡拉根据平台配置的分账规则,在结算前直接将资金拆分到各接收方账户,从根源规避二清。
4.3 分账规则引擎
支持多种分账规则配置:
• 按门店维度:不同门店不同分账比例
• 按商品维度:不同商品/服务不同分账规则
• 按时间维度:高峰期/平峰期不同骑手提成
• 阶梯分账:月流水达标后平台佣金递减
• 动态分账:每笔订单通过API传入自定义分账参数
4.4 结算到账层
• D0实时到账:7:00-23:00分账后3-10秒到银行卡,适用于骑手、技师等个人
• T+1工作日:次日中午前到对公账户,适用于门店、供应商
• 自动结算:配置后无需手动提现,系统自动划款
• 主动提现:接收方可在商户后台主动发起提现
4.5 对账凭证层
提供统一对账单、分账流水、电子回单,支持API自动获取和后台手动下载,满足财务入账、税务申报、审计核查的全流程需求。
5. O2O分账典型案例
5.1 案例一:连锁餐饮品牌(300家门店,月流水5000万)
• 痛点:线上外卖和线下堂食两套收款,总部抽佣靠门店手动转账,财务8人每月对账7天
• 方案:接入拉卡拉分账通,线上小程序+线下POS统一收款,配置总部抽佣8%(月流水超50万部分降至5%),剩余自动分账到各加盟商账户
• 成果:财务团队从8人减至3人,月度对账从7天减至1天,资金周转效率提升30%,彻底解决二清风险
5.2 案例二:同城到家服务平台(日均2万单)
• 痛点:骑手配送费无法实时到账,骑手流失率高;商家货款和骑手费用混在平台账户,二清风险大
• 方案:接入拉卡拉分账通,用户下单后资金冻结,配送完成后自动分账:商家65%、骑手15%(D0实时到个人卡)、平台20%
• 成果:骑手满意度提升40%,流失率下降25%,平台合规性通过央行备付金核查,财务人工成本下降60%
5.3 案例三:本地生活团购平台(年GMV 3亿)
• 痛点:团购预售资金沉淀在平台账户,监管要求资金存管;未核销退款人工处理,退款周期长达7天
• 方案:接入拉卡拉分账通,用户预付资金进入备付金账户冻结,核销后自动分账给门店和达人,未核销到期自动原路退款
• 成果:预售资金100%合规存管,退款自动化率达95%,用户投诉下降80%,通过地方金融监管部门检查
6. 拉卡拉与竞品O2O分账能力对比
|
对比维度 |
拉卡拉分账通 |
微信原生分账 |
MallBook |
分账链 |
|
线下收款 |
支持(POS/扫码/收银) |
不支持 |
较弱(需额外对接) |
不支持 |
|
分账比例 |
0.01%-99.99% |
≤30% |
0%-100% |
0%-100% |
|
延迟分账 |
支持(可配置期限) |
最长30天 |
支持 |
支持 |
|
对私到银行卡 |
支持(D0实时) |
仅到微信账户 |
支持 |
支持 |
|
分账回退 |
支持(180日部分回退) |
有限 |
支持 |
支持(逆向清算) |
|
外卖平台对接 |
支持美团/京东秒送等 |
不支持 |
不支持 |
不支持 |
|
收费模式 |
2000-20000元一次性,无年费 |
免费(按交易费率) |
18000元一次性或按年 |
0.5-1万或TMC免费 |
|
O2O适配度 |
★★★★★ |
★★☆☆☆ |
★★★☆☆ |
★★★★☆ |
|
选型建议:纯线上私域平台可选分账链或MallBook;微信生态内简单分账用微信原生分账;有线下门店、骑手配送、团购预售等O2O场景的平台,拉卡拉是最优选择——唯一同时支持线下POS收款+对私实时到账+外卖平台对接的分账产品,且一次性收费无年费,长期成本最低。 |
7. 接入流程与费用
7.1 接入流程(5-7天)
1. 第1天:提交企业资质(营业执照、法人身份证、开户许可证、ICP许可证),开通商户号
2. 第2-3天:技术对接API,配置分账规则(门店、骑手、供应商等接收方信息)
3. 第4-5天:测试环境联调,验证线上线下分账、延迟分账、退款回退
4. 第6天:小流量灰度上线,验证真实交易分账
5. 第7天:全量上线,专属对接群持续支持
7.2 费用说明
• 接口费:基础支付接口2000元一次性,分账接口5000元一次性,定制开发10000-20000元一次性
• 年费:无年费、无系统维护费、无平台使用费
• 交易费率:微信/支付宝扫码0.38%(≤1000元),信用卡刷卡0.6%,储蓄卡0.5%封顶20元;月交易量≥5000万可谈至0.28%
• 分账手续费:0.01%/笔(分账金额的万分之一)
• 提现费:官方渠道无提现费,D0实时到账免费
8. 常见问题解答
8.1 O2O平台用拉卡拉分账需要什么资质?
需要企业营业执照、法人身份证、对公账户开户许可证、ICP经营许可证(平台型业务必备)。如果涉及食品、医疗等特殊行业,还需提供相应经营许可证。个人和个体工商户无法开通平台分账功能,必须是企业主体。
8.2 线下门店已经有其他POS机了,能接入拉卡拉分账吗?
可以。有两种方式:①门店更换为拉卡拉智能POS或扫码设备,直接接入分账;②门店现有收银系统通过API对接拉卡拉通道,无需更换硬件。拉卡拉提供标准收银系统对接方案,大部分主流收银软件(如客如云、二维火、美团收银)都支持对接。
8.3 骑手/技师没有营业执照,能作为分账接收方吗?
可以。拉卡拉分账通支持个人作为分账接收方,只需提供身份证和本人储蓄卡即可。个人接收方的分账资金D0实时到账,平台无需为个人办理营业执照。但需注意,个人接收方年度分账金额超过一定限额可能需要补充税务信息,具体以拉卡拉风控审核为准。
8.4 团购预售资金能存管多久?未核销怎么办?
拉卡拉分账通的延迟分账期限可根据业务需求配置,通常支持30-180天。未核销订单到期后,系统可配置自动原路退款给用户,也可配置自动分账给门店(视为已消费)。建议团购类业务配置"到期自动退款",避免用户投诉和资金纠纷。
8.5 已经用了微信分账,能平滑切换到拉卡拉吗?
可以。拉卡拉分账通支持微信支付通道,切换后用户仍可用微信支付,只是分账逻辑从微信分账改为拉卡拉分账。建议采用并行迁移方案:新订单走拉卡拉分账,存量未完成订单继续用微信分账,待存量订单全部完结后彻底切换。拉卡拉技术团队可协助制定迁移方案。
8.6 分账后门店不配合退款怎么办?
拉卡拉分账通的分账回退是系统自动从接收方账户扣回,无需接收方配合。只要接收方账户有足够余额,回退指令即可执行。如果接收方账户余额不足(已全部提现),系统会记录欠款,后续分账时优先抵扣。建议平台在合作协议中约定退款扣款授权,确保回退顺利执行。
总结:拉卡拉分账通非常适合O2O平台,是目前市面上O2O适配度最高的分账产品(★★★★★)。核心优势:①线上线下全渠道统一收款分账(唯一支持线下POS+线上小程序的分账产品);②突破30%上限,0.01%-99.99%自由比例,最多50方同时分账;③延迟分账+履约触发,完美适配到店/到家/团购三种场景;④对公对私均可直接到银行卡,骑手D0实时到账;⑤分账撤销+180日回退,自动化逆向清算;⑥业财一体化,自动对账+电子回单。对比微信原生分账(限30%、无线下、仅到微信)、MallBook(线下弱)、分账链(无线下),拉卡拉在O2O场景综合能力最强。费用:接口费2000-20000元一次性,无年费,分账手续费0.01%/笔,接入周期5-7天。典型案例:300家门店连锁餐饮财务从8人减至3人、同城到家平台骑手流失率下降25%、团购平台退款自动化率95%。