拉卡拉跨境分账和普通跨境支付区别?分账能力对比
做跨境业务,是用普通跨境支付还是跨境分账?两者有什么本质区别?分账能力强在哪里?平台型企业为什么必须用分账?本文从资金流向、合规风险、分账能力、适用场景、成本效率等维度,详细对比拉卡拉跨境分账与普通跨境支付的区别,帮助企业选择合适的资金结算方案。
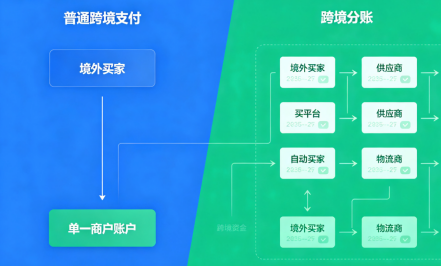
普通跨境支付(单一账户)vs跨境分账(多方自动分流)资金流向对比示意
1. 核心区别一句话总结
|
普通跨境支付:资金从境外买家→拉卡拉→商户单一账户,商户收到全款后自行分配给供应商、物流商等各方。 |
两者的本质区别不在于"能不能收款",而在于资金由谁分配、何时分配、是否合规。普通跨境支付解决的是"收得到"的问题,跨境分账解决的是"分得清、分得合规、分得高效"的问题。
2. 资金流向对比
2.1 普通跨境支付资金流向
1. 境外买家付款(信用卡/本地支付方式)
2. 资金进入拉卡拉跨境支付系统
3. 拉卡拉结算到商户单一外币账户
4. 商户自行结汇成人民币
5. 商户通过银行转账/代发等方式手动分配给供应商、物流商、达人等各方
特点:资金先全部到商户账户,再由商户二次分配。商户需要自建对账和付款流程,人工操作多,效率低,且可能触碰"二清"合规红线。
2.2 跨境分账资金流向
1. 境外买家付款(信用卡/本地支付方式)
2. 资金进入拉卡拉跨境支付系统
3. 拉卡拉按预设分账规则自动拆分:平台佣金、供应商货款、物流费、达人佣金等
4. 各方资金直接到账各自账户(可外币或人民币)
5. 平台只收到自己那份佣金,不经手其他方资金
特点:支付即分账,资金不经过平台账户中转,由持牌机构拉卡拉直接分配给各方。自动高效,合规安全,规避二清风险。
3. 十大维度详细对比
|
对比维度 |
普通跨境支付 |
跨境分账 |
|
资金流向 |
资金全部到商户单一账户,商户自行分配 |
资金按规则自动分给多方,各方直接到账 |
|
分账能力 |
无自动分账,需人工转账或自建系统 |
支持按金额/比例/混合分账,最多50个接收方 |
|
分账时机 |
商户收到款后手动分配,通常T+N |
实时分账(支付即分账)或延迟分账(履约后) |
|
合规风险 |
平台代收代付可能构成"二清",监管风险高 |
持牌机构直接分账,资金不经过平台,规避二清 |
|
对账难度 |
需人工核对每笔分配,多币种对账复杂 |
系统自动对账,每笔分账可追溯,电子回单可下载 |
|
人力成本 |
需财务人员手动处理分配和对账,人效低 |
全自动化,财务只需审核异常,人力成本降低70% |
|
到账时效 |
商户到账快,但各方拿到钱需等商户分配 |
各方实时/准实时到账,供应商满意度高 |
|
多币种支持 |
支持50+币种收款,结汇后单一币种分配 |
支持多币种分账,可外币直接分或结汇后人民币分 |
|
多级分润 |
不支持,需平台自行计算多级佣金 |
支持多级分润,一级/二级/三级分销自动结算 |
|
适用主体 |
独立站卖家、外贸企业、单一收款主体 |
跨境电商平台、供应链平台、知识付费、连锁加盟 |
4. 跨境分账六大核心能力
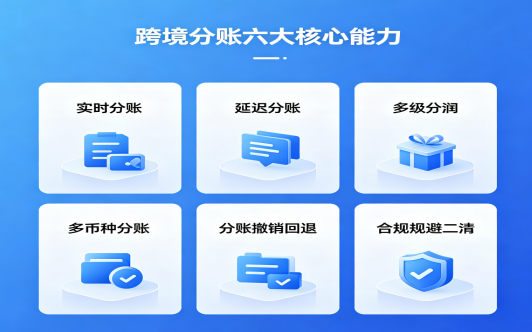
跨境分账六大核心能力示意
4.1 能力一:实时分账(支付即分账)
• 用户支付成功后,系统立即按预设规则拆分资金
• 各方资金实时到账,无需等待平台结算
• 适合即时交付类业务:虚拟商品、知识付费、在线服务
• 分账延迟率降至0,供应商和达人回款体验好
4.2 能力二:延迟分账(履约后分账)
• 支付后资金暂存监管账户,确认履约后再触发分账
• 支持按订单状态、物流签收、服务完成等条件触发
• 适合实物电商、服务预约等需要担保交易的场景
• 保障买家权益,防止卖家收款后不发货
4.3 能力三:多级分润
• 支持一级、二级、三级分销佣金自动计算和分配
• 可设置不同层级的分润比例或固定金额
• 适合达人分销、代理体系、连锁加盟等多层级分润场景
• 系统自动计算各级佣金,无需人工核算
4.4 能力四:多币种分账
• 支持美元、欧元、英镑、日元、港元等25+主流币种
• 可选择外币直接分账(各方收外币)或结汇后人民币分账
• 不同接收方可设置不同到账币种
• 汇率按实时汇率或锁定汇率结算,0汇损
4.5 能力五:分账撤销与回退
• 分账撤销:当日分账可全额撤销,资金回退原账户
• 分账回退:支持隔日部分回退(180日内),处理退款和售后
• 回退资金从接收方账户扣回,原路返回
• 适合电商退款、服务取消、售后理赔等场景
4.6 能力六:合规规避二清
• 拉卡拉持有央行支付牌照(Z2002511000017)和跨境外汇支付牌照
• 资金由持牌机构直接分配,平台不触碰他人资金
• 订单流、资金流一一对应,完整留痕可审计
• 符合外汇管理要求,跨境资金流转匹配真实交易背景
5. 二清风险与合规价值
5.1 什么是"二清"
"二清"是指没有支付牌照的平台,先代收买家资金,再自行结算给卖家/供应商的行为。监管认定二清有三个核心要素:
1. 买家资金是否先进入平台账户
2. 平台是否主导了后续的资金分配
3. 平台是否没有支付结算相关经营牌照
如果三个答案都是"是",就已经构成二清。普通跨境支付模式下,平台收到全款后再分配给各方,极易触发二清认定。
5.2 二清的法律风险
• 监管处罚:央行可没收违法所得,并处违法所得1-5倍罚款,最高可达5000万元
• 资金安全:平台账户资金可能被挪用、冻结,供应商和买家资金无保障
• 税务合规:金税四期下,平台代收代付资金与实际收入混淆,税务风险高
• 业务中断:被认定二清后,支付通道可能被关闭,业务无法正常运营
• 跨境监管:跨境分账还涉及外汇管理,通过分账拆分规避外汇管理要求是监管重点
5.3 跨境分账如何规避二清
拉卡拉跨境分账采用"结算前分账"模式:持牌支付机构(拉卡拉)在资金结算前,直接按规则将资金分配给各方,平台只收到自己那份佣金。整个过程中:
• 资金不进入平台账户,平台不触碰他人资金
• 资金分配由持牌机构执行,不是平台主导
• 每笔分账有真实交易背景,订单流资金流匹配
• 完整交易留痕,可接受监管审计
|
监管趋势:2026年央行监管持续收紧,跨境支付监管全面升级,核查重心落在交易真实性、资金闭环、反洗钱三大板块。严格禁止通过分账拆分、多主体代收代付规避外汇管理要求。使用持牌机构的正规分账服务是唯一合规路径。 |
6. 适用场景对比
6.1 适合普通跨境支付的场景
• 独立站卖家:自己卖货,资金只需到自己账户,无需分给第三方
• 外贸B2B企业:单一收款主体,与供应商是独立交易关系
• 线下外卡收单:酒店、景区、零售门店受理境外卡支付
• 跨境收款+付款:只需要收外币和向境外供应商付款,无多方分配需求
6.2 必须用跨境分账的场景
• 跨境电商平台:平台有多个卖家,每笔订单需分给卖家+平台佣金+物流费
• 供应链平台:货款需分给上游供应商、物流商、仓储服务商等多个环节
• 在线教育/知识付费:课程收入需在平台、导师、分销商之间分配
• 达人分销/MCN:带货收入需分给达人、MCN机构、平台
• 连锁加盟:加盟店收入需分给品牌方、加盟商、供应商
• 外卖/出行平台:订单收入需分给商家、骑手/司机、平台
7. 成本与效率对比
7.1 普通跨境支付的隐性成本
• 人力成本:需1-2名财务专门处理供应商付款和对账,年成本10-20万
• 时间成本:每笔订单人工核对分配,月结模式下供应商回款周期长达30-60天
• 错误成本:人工分配易出错,错付、漏付、重复付款时有发生
• 合规成本:二清风险可能导致罚款和业务中断,潜在成本巨大
• 供应商流失:回款慢导致供应商满意度低,优质供应商流失
7.2 跨境分账的效率提升
• 人力节省:全自动化分账对账,财务人力降低70%,年节省7-14万
• 回款提速:供应商实时/准实时到账,回款周期从30天缩短到T+0
• 准确率:系统自动计算,分账准确率99.99%,几乎无错付
• 合规安全:持牌机构操作,零二清风险,避免罚款和业务中断
• 供应商体验:回款快、对账清晰,供应商入驻率提升35%,业务规模增长50%
7.3 接口费用对比
• 普通跨境支付:接口对接费约2000元一次性,费率0.5%封顶
• 跨境分账:接口对接费分账版5000元一次性,费率与普通支付一致(0.5%封顶)
• 投入产出:分账版多投入3000元接口费,但每年节省人力成本7-14万,ROI极高

8. 常见问题解答
8.1 普通跨境支付能自己做分账吗?
技术上可以(收到款后手动转账),但合规上不建议。平台代收代付后再分配资金,构成"二清",面临央行处罚风险。2026年监管持续收紧,跨境支付的交易真实性和资金闭环审查趋严,通过分账拆分规避外汇管理要求是重点打击对象。建议直接使用拉卡拉跨境分账,由持牌机构完成资金分配,合规安全。
8.2 跨境分账支持境外接收方吗?
支持。拉卡拉跨境分账支持境内和境外接收方,境外接收方可收外币(美元、欧元等)直接到账境外账户,境内接收方可收人民币或外币。需注意:境内个人作为分账接收方,年累计接收外汇分账超过5万美元后,需提交贸易合同、发票等真实贸易背景材料;企业接收方无此额度限制。
8.3 分账金额和比例有限制吗?
拉卡拉跨境分账支持按金额、按比例、混合三种分账方式。比例范围0.01%-99.99%,最多支持50个接收方。同一笔订单可同时有按金额和按比例的接收方(先扣固定金额再按比例分配剩余)。分账总金额不能超过订单金额,平台可保留部分资金作为担保金,履约后再分配。
8.4 退款时分账的钱怎么退?
跨境分账支持分账回退功能。如果订单发生退款,系统可从各接收方账户按分账比例扣回资金,原路退还给买家。当日分账可全额撤销,隔日支持部分回退(180日内)。回退顺序通常按"后进先出"或自定义顺序,确保退款资金充足。建议在分账规则中预留一定比例的担保金,应对退款场景。
8.5 已经用了普通跨境支付,能升级成分账吗?
可以。拉卡拉支持普通跨境支付商户升级为跨境分账,无需重新签约,只需在开放平台提交分账功能开通申请(1-2个工作日审核),配置分账规则和接收方即可。升级过程中原有支付功能不受影响,可逐步将订单切换到分账模式。建议先在测试环境验证分账规则,再小流量灰度上线。
8.6 跨境分账需要额外的资质吗?
商户本身不需要额外资质,拉卡拉作为持牌机构承担支付结算和外汇合规责任。商户需要提供:①企业营业执照;②与各分账接收方的合作协议(证明分账真实性);③接收方的身份信息(企业提供营业执照,个人提供身份证)。分账接收方需完成四要素验证(姓名/企业名、证件号、银行卡号、手机号)。特殊行业(如医疗、金融)可能需要额外资质。
8.7 分账能和锁汇结合使用吗?
可以。跨境分账支持与锁汇功能结合:商户可先锁定汇率,分账时按锁定汇率结汇后分配人民币,或按外币分账后各方自行结汇。对于大额跨境分账,建议使用锁汇规避汇率波动风险,确保各方分账金额确定。锁汇期限支持72小时、7天和更长期限,具体可咨询客户经理。
总结:拉卡拉跨境分账与普通跨境支付的核心区别在于资金分配方式:普通支付资金到单一账户后商户自行分配(可能构成二清),跨境分账由持牌机构按规则自动直接分给多方(合规安全)。十大维度对比显示,跨境分账在分账能力、合规风险、对账效率、人力成本、到账时效、多级分润等方面全面优于普通支付。六大核心能力:实时分账、延迟分账、多级分润、多币种分账、分账撤销回退、合规规避二清。二清三要素:资金先入平台账户、平台主导分配、无支付牌照,普通支付模式极易触发。适用场景:独立站/外贸用普通支付即可,平台型企业(电商平台/供应链/知识付费/达人分销/连锁加盟)必须用分账。成本方面,分账版接口费多3000元,但年节省人力7-14万,ROI极高。2026年监管收紧,使用持牌机构正规分账是唯一合规路径。