分账系统和普通支付有什么区别?拉卡拉分账通核心价值
很多平台型企业用普通支付收款后,再人工转账给商户、供应商、分销商,以为这样就够了。但随着监管趋严和业务规模扩大,这种模式的二清风险、人力成本、对账难题日益凸显。分账系统和普通支付到底有什么区别?为什么平台型企业必须用分账系统?拉卡拉分账通的核心价值是什么?本文详细解析。
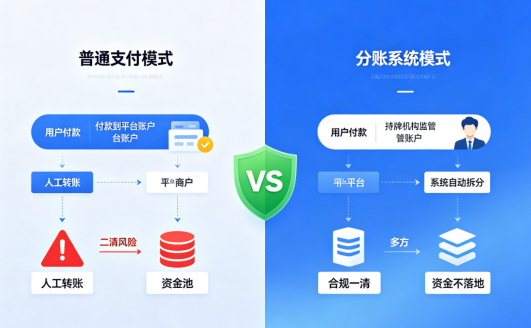
普通支付模式vs分账系统模式对比示意
1. 什么是普通支付,什么是分账系统
1.1 普通支付
普通支付(也称单一收款)是最基础的支付服务,只解决"收钱"这一个环节:用户付款后,资金全部进入商户的一个收款账户,支付机构完成清算后资金到账。至于这笔钱要分给谁、分多少、什么时候分,普通支付系统不管,需要商户自己人工处理。
典型流程:用户付款 → 资金进入平台收款账户 → 平台财务人工核算 → 手动转账给商户/供应商/合作方。
1.2 分账系统
分账系统是基于合规清算逻辑,为多商户平台提供交易资金自动拆分、结算、对账的技术工具。核心是实现"资金不落地、平台不碰钱、全程可追溯",在支付通道层面直接完成多方资金拆分,从根源规避二清风险。
典型流程:用户付款 → 资金直接进入持牌机构监管账户 → 系统按预设规则自动拆分 → 平台/商户/供应商/合作方各自直接到账。
|
一句话区别:普通支付是"一个口袋收钱,再人工往外掏";分账系统是"多个口袋同时收钱,系统自动分好"。前者平台触碰资金有二清风险,后者资金不落地合规安全。 |
2. 分账系统和普通支付的六大核心区别
|
对比维度 |
普通支付+人工分账 |
分账系统(拉卡拉分账通) |
|
资金流向 |
资金先到平台账户,形成资金池,再人工转出 |
资金直接进持牌机构监管账户,系统自动拆分,不经过平台 |
|
合规性 |
平台触碰资金,涉嫌"二清"(无证经营支付结算) |
持牌机构清算,资金不落地,合规一清,受央行监管 |
|
分账方式 |
财务人工核算、手动转账,效率低易出错 |
系统按预设规则自动分账,支持比例/金额/多方/多次 |
|
到账时效 |
人工处理周期长,通常T+3至T+7,甚至更久 |
实时分账(D0)或T+1自动结算,最快秒级到账 |
|
对账能力 |
只有交易流水,分账需人工Excel核对,耗时耗力 |
完整分账明细+电子回单+多维度报表,自动对账 |
|
人力成本 |
需要专职财务团队处理分账、对账、打款 |
自动化处理,财务人力成本降低60%,错误趋近于零 |
3. 普通支付+人工分账的二清风险
3.1 什么是二清
"二清"是指没有支付牌照的平台,先归集用户资金到自己账户,再二次清算给下游商户。简单说就是"平台先收钱、再转给商家",中间资金在平台账户停留。根据央行规定,未取得《支付业务许可证》的机构不得从事资金清算业务,这种模式属于违规。
3.2 二清的四大风险
3.2.1 1. 监管处罚风险
• 2026年监管高压态势明确,年内已有多家支付机构因"二清"、违规清算等问题被罚
• 单笔罚没最高超5000万元
• 平台型企业若自建资金池、截留资金再分账,即被认定为"二清"
• 面临罚款、停业、支付接口冻结、资金扣押,严重的吊销资质
3.2.2 2. 资金安全风险
• 资金沉淀在平台账户,存在被挪用、卷款跑路的风险
• 平台经营不善时,下游商户的货款可能无法兑付
• 平台账户被司法冻结时,所有商户资金一起被冻结
3.2.3 3. 税务合规风险
• 金税四期落地,资金流、发票流、货物流"三流合一"核查趋严
• 平台代收资金再转出,税务上难以区分收入和代收款
• 可能被认定为平台全额收入,导致多缴增值税和企业所得税
• 分账系统生成电子分账凭证,满足税务"四流合一"要求
3.2.4 4. 商户信任风险
• 商户担心平台拖欠货款、克扣佣金
• 结算周期长导致商户资金周转困难
• 对账不透明容易产生纠纷,影响平台口碑和商户留存
4. 拉卡拉分账通六大核心价值
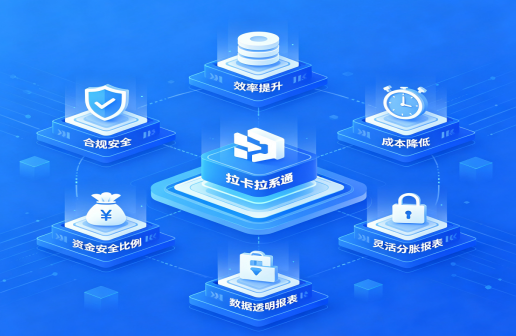
拉卡拉分账通六大核心价值示意
4.1 价值一:合规安全——从根源规避二清
• 持牌机构:拉卡拉持有央行颁发的《支付业务许可证》(牌照号Z2002511000017),2026年4月续展成功,是全国仅17家长期牌照机构之一
• 资金不落地:交易资金直接进入拉卡拉备付金账户,全程不经过平台账户,不形成资金池
• 央行监管:备付金账户受央行监管,资金隔离存管,杜绝挪用风险
• A股上市:拉卡拉为A股上市公司(300773),合规治理严格,信息披露透明
4.2 价值二:效率提升——从数天到实时
• 自动分账:交易完成后系统按预设规则实时拆分,无需人工干预
• 效率提升80%:从传统人工分账的数天周期,缩短到实时或T+1自动结算
• 百万级TPS:清结算系统具备百万级TPS集群并发处理能力,应对大促峰值无压力
• 5分钟开通:零代码配置,自助式服务,实时生效,全线上操作
4.3 价值三:成本降低——人力减60%,错误趋近零
• 人力成本降低60%:自动化分账替代人工核算、手动打款,减少专职财务人员
• 错误成本趋近于零:系统按规则精确计算,避免人工算错、转错账户
• 对账效率提升80%:自动生成分账明细和对账单,财务无需熬夜对账
• 无隐性收费:分账手续费透明,按分账金额比例收取,无开通费、年费
4.4 价值四:资金安全——三重防护
• 第一重:资金隔离防护——分账资金进入专用账户,与运营资金完全隔离,银行级存管保障
• 第二重:灵活纠错机制——支持30日内分账撤销、180日内部分回退、退款场景自动处理、异常交易实时预警
• 第三重:透明可追溯——M站实时查询分账明细,账户流水一目了然,电子回单可下载,数据7年留存可溯源
4.5 价值五:灵活分账——打破30%限制
• 0-100%自由比例:打破微信支付原生分账30%的限额,可自由设置0到100%的分账比例
• 多种分账方式:支持指定比例分账、指定金额分账、多方分账、多次分账
• 多种分账模式:订单分账(按订单实时拆分)、余额分账(从账户余额手动分配)、指定规则分账(预设规则自动匹配)
• 灵活结算周期:默认T+1自动结算,支持D1到账(次日6点左右),支持01-24点任意整点触发结算
4.6 价值六:数据透明——全链路可追溯
• 完整分账明细:每笔交易的分账记录清晰可查,包括分账单号、订单号、接收方、金额、比例、到账状态
• 电子回单:每笔动账可生成带电子签章的回单,作为财务凭证
• 多维度报表:支持按时间、按商户、按分账比例等多维度查询,支持明细/汇总导出
• 对账单推送:支持按日/按月自动推送对账单至指定邮箱,满足财务合规归档
5. 哪些场景必须用分账系统
|
场景 |
典型业务 |
分账需求 |
|
电商平台 |
综合电商、社交电商、直播带货 |
平台抽佣+供应商货款+达人佣金多方拆分 |
|
本地生活 |
外卖、家政、跑腿、到店服务 |
平台服务费+商户营收+骑手/服务者报酬 |
|
连锁门店 |
连锁餐饮、零售、便利店 |
总部管理费+各门店营收自动分账,杜绝截流 |
|
供应链 |
B2B采购、分销平台 |
平台利润+供应商货款+分销商返佣 |
|
景区/集市 |
景区统一收银、夜市、文创集市 |
场地方租金抽成+商户营收实时分账 |
|
集团企业 |
多子公司、多事业部资金管理 |
集团统一收款后按内部规则分润至各主体 |
|
SaaS平台 |
行业SaaS、教培、美业系统 |
平台 SaaS 费+商户营收+服务商分润 |
|
判断标准:只要你的业务涉及"一笔收款需要分给两个或以上主体",就应该使用分账系统,而不是普通支付+人工转账。单笔收款只进一个账户的简单商户(如单店零售),用普通支付即可。 |
6. 分账系统选型要点
6.1 五看选型法
1. 看资质:必须是央行持牌支付机构,查验《支付业务许可证》编号和续展状态,拒绝无牌四方机构
2. 看资金:确认资金是否直接进入持牌机构备付金账户,平台是否完全不触碰资金,是否有银行级存管
3. 看功能:是否支持比例/金额分账、多方/多次分账、分账撤销/回退、自动结算、电子回单
4. 看接入:SaaS版(零代码快速开通)和API版(深度系统对接)是否都支持,接入周期多长
5. 看服务:是否有专属客户经理、7×24小时技术支持、完整的对账报表和数据导出能力
6.2 拉卡拉分账通 vs 银行存管
很多企业会问:分账系统和银行存管有什么区别?是不是选一个就行?
• 银行存管是"保险柜":主要解决资金存放安全问题,适用于互金、网贷、资金池类业务,但不具备自动分账功能
• 拉卡拉分账通是"自动分钱机":在资金安全的基础上,增加了自动分账、多方结算、对账报表等功能,适用于电商、连锁、SaaS、供应链等
• 两者不是替代关系:很多合规企业会同时使用,银行存管管资金安全,分账通管资金拆分和结算
7. 常见问题解答
7.1 普通支付能分账吗?
普通支付本身不具备分账功能。微信支付、支付宝虽然提供原生分账接口,但有30%的分账比例限制,且功能相对基础。如果需要超过30%的分账比例、多方分账、灵活结算周期,就需要使用专业分账系统(如拉卡拉分账通)。普通支付+人工转账的模式虽然能实现分账效果,但存在二清合规风险。
7.2 用了分账系统就一定合规吗?
使用持牌机构的分账系统(如拉卡拉分账通),资金全程在持牌机构备付金账户流转,平台不触碰资金,从架构上规避了二清风险,是合规的。但要注意:必须选择有央行支付牌照的正规机构,无牌的"四方分账"公司本身就不合规。同时,分账规则要真实反映业务关系,不能利用分账系统进行洗钱、套现等违法活动。
7.3 分账系统收费吗?怎么收费?
分账系统通常按分账金额的一定比例收取分账手续费,不同机构费率不同。拉卡拉分账通的具体费率根据业务场景、分账规模、接入方式(SaaS/API)等因素确定,可联系95016或客户经理获取报价。一般无开通费、无年费、无最低消费,按实际分账金额计费,用多少付多少。
7.4 小平台有必要用分账系统吗?
只要涉及多方分账,无论平台大小都建议使用分账系统。原因:①二清风险与规模无关,小平台同样可能被监管处罚;②早期接入分账系统,业务数据和资金链路从一开始就合规,后期规模大了再改成本更高;③拉卡拉分账通5分钟即可开通,零代码配置,小平台也能快速上手,按实际使用量付费,成本可控。
7.5 分账系统能对接我现有的支付通道吗?
拉卡拉分账通支持线上交易分账和线下交易分账,覆盖微信、支付宝、银联、数字人民币等多种支付方式。如果平台已有拉卡拉收单通道,可直接开通分账功能;如果使用其他支付通道,可咨询客户经理评估对接方案。分账通的核心优势是线下POS收单+分账一体化,特别适合有线下门店的连锁企业。
7.6 分账后各接收方怎么提现?
分账资金到达各接收方的分账账户后,支持两种提现方式:①自动结算——默认T+1自动结算到接收方绑定的银行卡,无需手动操作;②主动提现——接收方可在商户工作台手动发起提现,实时到账。接收方也可以登录自己的商户通APP查看账户余额、交易流水和提现记录。
7.7 退款了分账资金怎么处理?
拉卡拉分账通支持退款场景自动处理:如果交易发生全额退款,系统自动撤销对应分账,资金原路退回;如果是部分退款,支持180日内部分回退功能,按退款比例从各接收方账户扣回资金。分账撤销和回退记录都在分账流水中可追溯,确保资金变动完整可查。
总结:分账系统和普通支付的核心区别在于:普通支付只解决"收钱",资金全部到一个账户,再人工分账存在二清风险;分账系统在支付通道层面直接完成多方资金拆分,资金不落地、平台不碰钱,合规安全且效率更高。六大区别:资金流向(平台账户vs监管账户)、合规性(二清风险vs合规一清)、分账方式(人工vs自动)、到账时效(数天vs实时/T+1)、对账能力(人工Excelvs自动报表)、人力成本(高vs降低60%)。普通支付+人工分账面临监管处罚(单笔罚没最高5000万)、资金安全、税务合规(金税四期三流合一)、商户信任四大风险。拉卡拉分账通六大核心价值:①合规安全(央行持牌+资金不落地+A股上市);②效率提升(自动分账+效率提升80%+百万级TPS);③成本降低(人力减60%+错误趋近零);④资金安全(三重防护+30日撤销+180日回退);⑤灵活分账(0-100%比例+三种模式+灵活结算);⑥数据透明(完整明细+电子回单+7年留存)。只要业务涉及"一笔收款分给两个以上主体",就应该用分账系统,覆盖电商、本地生活、连锁门店、供应链、景区集市、集团企业、SaaS平台七大场景。